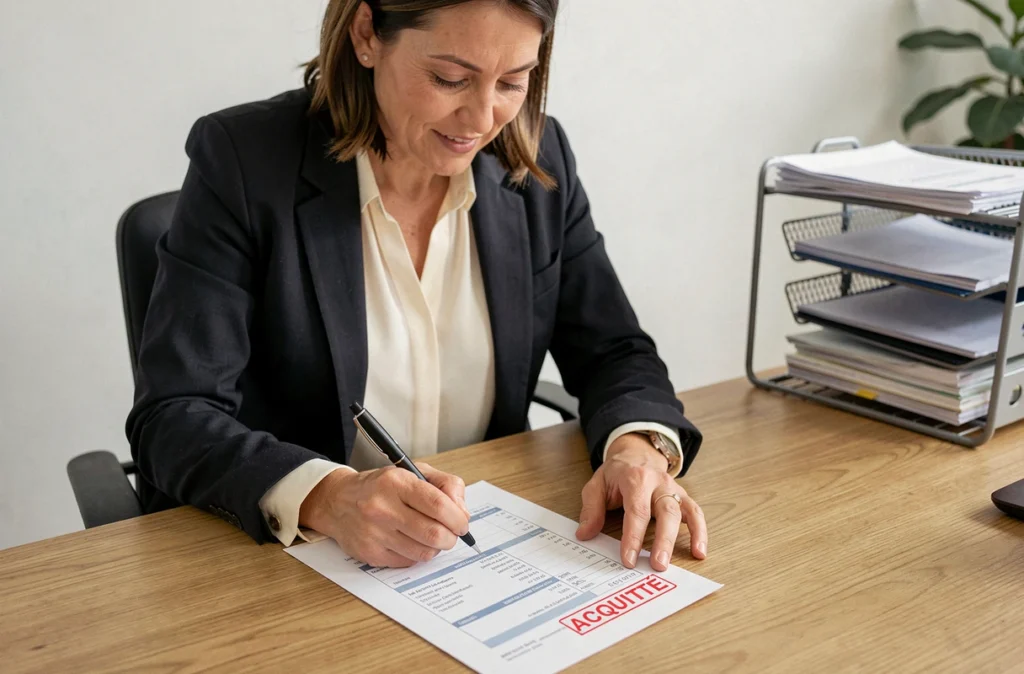
Une facture acquittée est une facture ordinaire sur laquelle le vendeur ou prestataire atteste que le règlement a bien été reçu. Cette mention transforme le document commercial en preuve de paiement, ce qui lui confère une valeur juridique distincte. En pratique, elle est couramment demandée lors de remboursements d’assurance, de litiges commerciaux ou de contrôles fiscaux.
Ce que contient une facture acquittée valide
Une facture acquittée reprend tous les éléments d’une facture classique : identité du vendeur et de l’acheteur, numéro de facture, date d’émission, description des prestations ou produits, montant HT, TVA applicable et montant TTC.
Ce qui la distingue, c’est l’ajout d’une mention explicite de paiement. Cette mention doit indiquer la date à laquelle le règlement a été reçu, le moyen utilisé (virement, chèque, espèces, carte bancaire) et la signature ou le cachet du créancier. Sans ces éléments, la mention « acquitté » reste insuffisante pour constituer une preuve solide.
- Numéro et date de facture : identiques à la facture d’origine, pour permettre la traçabilité comptable.
- Mention de paiement datée : « Facture acquittée le [date] par [mode de règlement] », suivie du cachet ou de la signature de l’émetteur.
- Coordonnées complètes des deux parties, y compris numéro SIRET pour les professionnels français.
Modèle de facture acquittée : structure à personnaliser
Un modèle utilisable immédiatement doit être structuré pour pouvoir être adapté sans erreur. Voici les blocs à intégrer dans tout modèle Word ou PDF que vous téléchargez.
L’en-tête accueille les informations du prestataire (nom ou raison sociale, adresse, numéro SIRET, coordonnées). Le bloc client reprend les mêmes informations pour l’acheteur. Le corps du document détaille les lignes de prestation avec quantités, prix unitaires et totaux.
La zone de paiement se place idéalement en bas de page, dans un cadre visuel distinct. Elle contient la date de règlement, le mode de paiement et la signature. Sur un modèle Word, cette zone peut être protégée pour éviter toute modification accidentelle après signature.
Valeur probante d’une facture acquittée en cas de contestation
La question se pose régulièrement : une facture marquée acquittée suffit-elle à prouver le paiement, ou faut-il conserver en parallèle un relevé bancaire ?
En droit français, la facture acquittée constitue un commencement de preuve par écrit. Elle émane du créancier lui-même, ce qui lui confère une valeur certaine dans la majorité des situations courantes. Pour des transactions entre professionnels, elle est généralement acceptée sans réserve par les services comptables et les administrations fiscales.
Pourtant, sa portée a des limites dans les cas de contestation judiciaire. Un débiteur peut arguer que la mention a été apposée de façon unilatérale, sans correspondre à un flux financier réel. Dans ce cas, le juge peut demander un justificatif bancaire complémentaire pour corroborer le paiement effectif. Conserver le relevé de compte associé reste donc une précaution utile, notamment pour les montants significatifs ou les relations commerciales ponctuelles avec un partenaire inconnu.
Pour les transactions en espèces, la facture acquittée est souvent le seul document disponible. Dans ce contexte, elle prend une importance encore plus grande, et la précision de la mention (montant en lettres, date exacte, identité du payeur) devient déterminante.
Facture acquittée et remboursement : ce que les assurances vérifient
Les compagnies d’assurance, qu’il s’agisse de mutuelles santé, d’assurances habitation ou de garanties professionnelles, exigent fréquemment une facture acquittée pour déclencher un remboursement. Ce n’est pas un caprice administratif : l’assureur doit s’assurer que la dépense a bien été engagée et réglée avant d’indemniser.
Certaines mutuelles refusent les factures portant uniquement la mention « doit » ou les devis signés. Seule la facture comportant la mention de paiement avec date et mode de règlement est acceptée. La formulation exacte peut varier selon les organismes, mais le fond reste identique : prouver que l’argent a bien changé de mains.
Pour les artisans et auto-entrepreneurs qui interviennent auprès de particuliers, émettre systématiquement une facture acquittée dès réception du paiement simplifie les démarches de leurs clients et réduit les relances pour obtenir un justificatif a posteriori.
Télécharger et utiliser un modèle de facture acquittée gratuitement
Les modèles disponibles en ligne se déclinent en deux formats principaux. Le format Word (ou LibreOffice Writer) permet une personnalisation totale : polices, logo, couleurs, ajout de lignes. Le format PDF est plus rigide, mais adapté si vous avez besoin d’un document non modifiable après signature.
Pour choisir le bon modèle, quelques critères sont à vérifier avant de télécharger :
- La zone « acquitté » est-elle clairement identifiée et distincte du reste de la facture ?
- Le modèle prévoit-il un champ pour le mode de règlement (virement, chèque, espèces) ?
- Les mentions légales obligatoires pour les professionnels français sont-elles pré-intégrées (mentions TVA, délais de paiement) ?
- Le numéro de facture est-il généré automatiquement ou laissé à la main ?
Une fois le modèle téléchargé, remplacez chaque champ générique par vos informations réelles avant de l’utiliser. Ne conservez pas de modèle partiellement rempli : un document avec des champs vides ou des placeholders visibles (du type « Nom du client ») peut être refusé par un service comptable ou une administration.
Pour les indépendants qui facturent régulièrement, il peut être plus efficace d’intégrer la mention acquittée directement dans le logiciel de facturation utilisé, plutôt que de télécharger un nouveau fichier à chaque transaction. La plupart des outils de facturation en ligne permettent d’ajouter ce type de mention personnalisée au moment de l’enregistrement du paiement.
La facture acquittée reste un document simple dans sa forme, mais sa rigueur de rédaction détermine son utilité réelle. Une mention vague ou non datée n’apportera pas grand-chose face à un refus d’assurance ou une contestation commerciale.